Frederico Lamego (*)
A reconfiguração das cadeias de valor virou tema frequente nas discussões sobre geopolítica e geoeconomia. Nesse contexto, cresce a disputa de influência entre Estados Unidos e China na América Latina, o que reduz o espaço para posições equidistantes em comércio, tecnologia e investimento de países como Brasil e México. Ambos são fornecedores históricos do mercado americano e sentiram os impactos do tarifaço de 2025 e 2026. Os EUA elevaram a tarifa sobre produtos brasileiros a 25% sobre a maior parte dos bens (exceções: carne bovina, suco de laranja, aeronaves, energia e bens sob Sessão 232), somada à de 12,5% por trabalho forçado. Além disso, aço e alumínio seguem sob tarifa distinta de 50% (Sessão 232). Sobre o México, aplicaram sobretaxas por vias diferentes desde fevereiro de 2026 enquanto se aguarda a conclusão do acordo de comércio entre Estados Unidos, México e Canadá. Em nenhum dos dois casos, há clareza sobre acordo final já que as negociações seguem abertas. Este artigo compara as respostas dos dois países.
Duas políticas industriais, duas economias distintas
Os dois países reagiram com a introdução de política industrial própria. O Brasil lançou a Nova Indústria Brasil (NIB) em janeiro de 2024, antes do tarifaço. São R$ 300 bilhões em financiamento previstos até 2026. Seis missões integram o plano: cadeias agroindustriais, saúde, infraestrutura, transformação digital, bioeconomia e defesa. O objetivo é revitalizar o parque industrial brasileiro até 20233 que sofre com processo crônico de perda de competitividade desde os anos 80. O México atualizou o seu Plan México em maio de 2026. O plano estima gerar 1,5 milhão de empregos em manufatura avançada até 2030. Essa iniciativa mobiliza 5,6 trilhões de pesos em investimento público-privado (o setor de energia concentra 54% desse total). Para o México, o objetivo é explícito: aproveitar o nearshoring para ocupar o possível espaço aberto com a redução de exportações da China para os EUA. Os dois planos partem de pontos muito diferentes.
O Atlas of Economic Complexity, da Universidade Harvard, ajuda a medir essa diferença. O índice avalia a quão sofisticada e diversificada é a pauta exportadora de um país — quanto mais complexos e menos commoditizados os produtos, maior a posição no ranking. Em 2023, último dado disponível, o México ocupava a 17ª posição entre 100 países, com índice de 1,41. O Brasil aparecia na 93ª posição, com índice de -0,52. A distância é grande. Ela reflete décadas de integração do México à manufatura norte-americana. O Brasil, em contraste, ainda exporta majoritariamente commodities e sofre a desindustrialização. A mesma diferença aparece na rede de acordos comerciais. O México tem 14 acordos de livre comércio em vigor, com 50 países — entre eles o T-MEC, o acordo com a União Europeia e o TIPAT, com dez economias da Ásia-Pacífico. O Brasil, via Mercosul, soma poucos acordos em vigor ou recém firmados — com a União Europeia, a EFTA, Israel, Egito e Singapura. E negocia com Canadá, Emirados Árabes, Japão, Reino Unido. É uma rede bem mais enxuta.
Três mercados, dois padrões opostos
Os números do comércio exterior validam outro contraste distinto. Em 2025, os Estados Unidos compraram 80,2% de tudo o que o México exportou. A União Europeia ficou com 5,7%. A China, com apenas 1,5%. Já o Brasil possui uma pauta bem mais distribuída. A China lidera, com 28,7% das exportações brasileiras. Os Estados Unidos vêm em segundo, com 10,8%. A União Europeia soma 13,4%. O México depende de um único mercado, enquanto o Brasil exporta, em volumes parecidos, para três grandes blocos ao mesmo tempo. Os dados abaixo ilustram essa diferença.
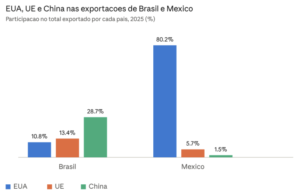
MDIC/AmCham Brasil e US Census Bureau / UN Comtrade (México) — 2025
Quando se analisa o volume de comércio total, o quadro não muda. No entanto, indica o quão distante está o Brasil em relação ao México em termos de comércio bilateral. O fluxo México-EUA totalizou US$ 871,6 bilhões em 2025, o que supera o volume de comércio do Brasil com os três mercados somados. Com a China, o México movimentou US$ 143,2 bilhões, puxado por importações. Com a União Europeia, US$ 97,3 bilhões. Já o Brasil contou com volume transacionado de comércio de US$ 170,9 bilhões com a China, US$ 93,2 bilhões com a União Europeia e US$ 82,8 bilhões com os Estados Unidos. O Brasil diversificou, mas possui volume de comércio menor e pautado em commodities. Já o México segue concentrado no mercado americano. Isso explica, em parte, a sua melhor posição no ranking do Atlas of Economic Complexity. Ou seja, inserção internacional contribui diretamente com a efetividade de agenda de política industrial. Porém, a dependência do mercado americano tornou-se preocupação para o México no atual contexto geopolítico de incertezas.
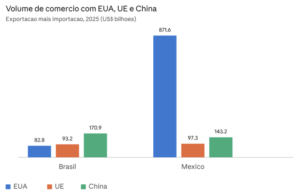
MDIC, US Census Bureau e UN Comtrade — 2025. Dados correntes sem ajuste cambial.
Brasil e México possuem acordo comercial, mas limitado. Há o ACE 53, que cobre cerca de 800 linhas tarifárias não automotivas, com 12,1% do universo tarifário brasileiro contemplado. E o ACE 55 que trata só do setor automotivo — veículos, chassis, autopeças — e cobre 251 linhas. Há ainda acordo de facilitação de investimentos, de 2015. Nenhum dos dois contempla um acordo de livre comércio amplo. Os países apenas concordaram em atualizar o ACE 53 e o ACE 55 em 2025. No que tange a corrente de comércio, o fluxo bilateral somou US$ 14,15 bilhões em 2025. O Brasil exportou US$ 7,73 bilhões ao México — carros, carne, máquinas, enquanto o México exportou US$ 6,42 bilhões ao Brasil — sobretudo veículos, autopeças e eletroeletrônicos. O México é hoje o 6º maior destino das exportações Brasileiras.
Esse volume de comércio é baixo quando comparado ao potencial exportado de cada país. Para tanto, urge resolver atritos recentes. Desde janeiro de 2026, o México elevou tarifas sobre 1.463 códigos tarifários, para proteger suas indústrias estratégicas. O Brasil é o quinto país mais afetado, entre os sem acordo de livre comércio com o México. As exportações brasileiras de produtos atingidos caíram 42,5% no primeiro semestre de 2026, segundo a Confederação Nacional da Indústria – CNI. O setor automotivo liderou a queda, com -51,8%.
Contudo, há sinais de aproximação, mesmo que não se caminhe para um acordo comercial amplo. Brasil e México assinaram nas áreas do agro, biocombustíveis e de investimentos. O tema de biocombustíveis prevê transferência de tecnologia do etanol de cana brasileiro para o setor mexicano. Há também uma frente pouco explorada que corre em sentido inverso: o etanol de agave. Há pesquisas aplicadas em curso no Brasil. Uma delas é liderada pela Embrapa para usar o agave-tequileiro — espécie típica do México —para produzir etanol, sequestrar carbono e gerar ração animal. É um projeto experimental de cinco anos. Há também a iniciativa da Unicamp, SENAI e Shell que almeja a conversão industrial do agave para produção de etanol. Esses exemplos indicam uma complementaridade real: o Brasil domina a escala da cana-de-açúcar, enquanto o México possui o conhecimento agronômico do agave. Trocar esse conhecimento, nos dois sentidos seria uma área concreta de cooperação em biocombustíveis. Outros exemplos poderiam ser explorados nas áreas de petróleo e gás, transição energética, entre outros. Mas necessita de motivação política e entrosamento empresarial.
O quadro global mudou. Há tarifaço americano dos dois lados. Há política industrial dos dois lados. E há configuração de cadeias globais de valor em curso. Diante desse cenário, fica a pergunta: há espaço para mais intercâmbio entre Brasil e México?
(*) Frederico Lamego é Assessor Especial da Presidência da CNI e Doutor em Relações Internacionais pela Universidade de Brasília.