País é o terceiro maior produtor mundial, mas ocupa apenas a 23ª posição entre os exportadores. Chile, com território muito menor, embarca cerca de seis vezes mais frutas em valor. Logística, acordos comerciais, sanidade, padrão de qualidade e estratégia de mercado explicam parte da distância.
Da Redação (*)
Brasília – O Brasil tem terra, água, clima, tecnologia, diversidade de culturas e uma produção anual superior a 40 milhões de toneladas de frutas. Mesmo assim, continua sendo um gigante adormecido no comércio internacional de frutas. Menos de 3% da produção nacional é destinada ao exterior, segundo a Associação Brasileira dos Produtores e Exportadores de Frutas e Derivados (Abrafrutas).
A contradição é evidente: o país está entre os três maiores produtores mundiais, mas aparece apenas na 23ª posição entre os exportadores de frutas, segundo dados citados pelo presidente da Abrafrutas, Waldyr Promicia. E o problema não parece ser falta de fruta.
Em 2025, as exportações brasileiras alcançaram US$ 1,45 bilhão, recorde histórico pelo terceiro ano consecutivo, com crescimento de 12% em valor e 19,6% em volume.
Já entre janeiro e agosto de 2026, os embarques de frutas e nozes não oleaginosas, frescas ou secas, chegaram a US$ 880,52 milhões, alta de 23,67% sobre os US$ 711,97 milhões do mesmo período de 2025.
Portanto, há crescimento — e bastante. A questão é outra: por que o Brasil, com uma base produtiva tão maior, continua tão distante dos grandes exportadores?
O ranking que mostra o tamanho do desafio
É importante fazer uma ressalva metodológica. O ranking internacional mais abrangente disponível para comparação entre países utiliza o capítulo 08 do Sistema Harmonizado, que inclui frutas e castanhas comestíveis, frescas, congeladas ou secas. Por isso, os números não são diretamente comparáveis aos dados brasileiros de “frutas” utilizados pela Abrafrutas e pelo governo.
Nesse critério, os dez maiores exportadores mundiais em 2024 foram:
- Estados Unidos — US$ 16,4 bilhões
- Espanha — US$ 11,2 bilhões
- México — US$ 9,6 bilhões
- Países Baixos — US$ 9,4 bilhões
- Chile — cerca de US$ 8,3 bilhões
- Vietnã — cerca de US$ 7,8 bilhões
- China — cerca de US$ 7,7 bilhões
- Peru — cerca de US$ 7,5 bilhões
- Tailândia — cerca de US$ 7,3 bilhões
- Turquia — cerca de US$ 7,1 bilhões
Os dados de comércio internacional confirmam a enorme distância brasileira. Em 2024, o comércio mundial de frutas e castanhas do capítulo 08 movimentou cerca de US$ 145,9 bilhões.
O contraste do Brasil com relação ao Chile é particularmente eloquente. O país exportou US$ 8,63 bilhões em produtos frutícolas em 2025, alta de 1,3% sobre 2024. Apenas cerejas frescas responderam por cerca de US$ 3,38 bilhões.
Ou seja: um país com território equivalente a uma fração do brasileiro consegue colocar no exterior quase seis vezes mais produtos frutícolas em valor.
Não é uma questão de tamanho da propriedade. É uma questão de modelo.
O que falta ao Brasil?
A resposta mais fácil seria dizer que faltam preços competitivos. Mas ela seria incompleta.
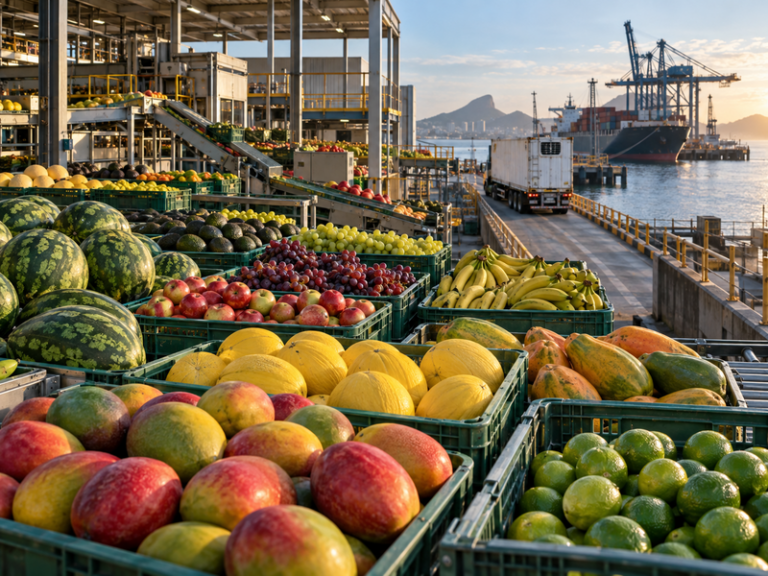
O Brasil tem frutas competitivas e de reconhecida qualidade. Manga, melão, limão, mamão, uva, abacate, banana e maçã já encontram compradores internacionais. No primeiro trimestre de 2026, as exportações cresceram 25% em valor e 13% em volume, chegando a US$ 351,1 milhões e mais de 330 mil toneladas. Manga, melancia, banana, abacate e maçã tiveram fortes avanços.
No primeiro semestre, o setor chegou a US$ 707,9 milhões e 619,1 mil toneladas, crescimento de 20,64% em valor e 13,32% em volume. De janeiro a agosto, as exportações totalizaram US$ 880 milhões, com um crescimento de 23,7% comparativamente com o mesmo período de 2025.
O problema está no conjunto da operação.
Logística é um dos maiores gargalos. Fruta fresca não pode esperar. Precisa de cadeia refrigerada, porto eficiente, disponibilidade de contêineres, frequência marítima, transporte terrestre confiável e custo previsível. A Abrafrutas vem apontando justamente os custos de transporte e a pouca escala dos embarques como obstáculos à competitividade brasileira.
Como o Brasil exporta relativamente pouco, muitas vezes a fruta ocupa apenas parte da capacidade dos contêineres e depende de rotas compartilhadas com outras cargas. O resultado é uma equação perversa: pouco volume significa frete caro; frete caro reduz competitividade; menor competitividade limita o volume exportado.
É o clássico problema do ovo e da galinha. Não basta produzir: é preciso produzir para o mercado internacional
Outro ponto é a padronização.
O comprador internacional não quer apenas uma fruta saborosa. Quer calibre, cor, firmeza, aparência, vida de prateleira, resíduos dentro dos limites, rastreabilidade, embalagem adequada e regularidade de fornecimento.
Em julho, a própria Abrafrutas destacou que a rastreabilidade passou a ser uma exigência estratégica dos importadores, que querem conhecer a origem e o percurso da fruta ao longo da cadeia.
É exatamente nesse ponto que o discurso recente de Waldyr Promicia converge com o diagnóstico do setor. Para o presidente da entidade, o Brasil tem “capacidade produtiva, qualidade e mercado”, mas precisa avançar em políticas estruturantes, competitividade, defesa fitossanitária e abertura de novos destinos.
Promicia também vem defendendo mais pesquisa e mais mercados como prioridades para o próximo governo, independentemente de quem ocupe o Palácio do Planalto a partir de 2027.
Não é pouca coisa.
O Brasil ainda precisa acelerar registros de defensivos químicos e biológicos, fortalecer a defesa fitossanitária, ampliar o número de fiscais nos pontos de entrada e saída e estruturar mecanismos de financiamento e seguro rural. Essas foram algumas das reivindicações apresentadas pela Abrafrutas ao Ministério da Agricultura.
E o Chile? Sim, há muito a aprender
Copiar o Chile integralmente seria impossível — e desnecessário. Mas estudar o modelo chileno é obrigatório.
O país construiu sua posição exportadora durante décadas combinando produção especializada, sanidade, promoção comercial, acordos internacionais, infraestrutura e coordenação entre governo e setor privado.
A Organização para a Cooperação e Desenvolvimento Econômico (OCDE) identificou há anos os acordos de livre comércio como instrumentos importantes para o crescimento das exportações chilenas de fruts. O estudo também destacou o papel do SAG, órgão de sanidade vegetal, e do ProChile, agência de promoção das exportações, na construção da reputação internacional do país.
O Chile possui atualmente uma extensa rede de acordos comerciais. A Oficina Pública de Políticas Agrícolas do Chile (ODEPA) mantém uma relação de acordos com países como China, Estados Unidos, Canadá, Coreia do Sul, Austrália e integrantes da Aliança do Pacífico.
O resultado é um país que vende alimentos para mais de 170 mercados e utiliza qualidade, rastreabilidade e segurança alimentar como atributos de sua marca exportadora, o ProChile.
Há ainda uma vantagem geográfica decisiva: a contraestação. Enquanto o hemisfério Norte está no inverno, o Chile consegue abastecer mercados com frutas produzidas durante seu verão. A ODEPA aponta justamente a combinação entre acordos comerciais, condições naturais, barreiras geográficas, organização institucional e contraestação como fatores centrais da evolução da fruticultura chilena.
O Chile também aprendeu a transformar sanidade em ativo comercial. O país desenvolveu protocolos fitossanios sofisticados — inclusive o chamado systems approach — que permitem acessar mercados exigentes reduzindo riscos e melhorando a condição da fruta no destino.
É uma diferença fundamental: o Chile não trata a exportação como aquilo que sobra depois de abastecer o mercado interno. A exportação faz parte do planejamento da produção.
O Brasil está começando a virar essa chave
Há sinais de mudança. O projeto Frutas do Brasil, desenvolvido pela Abrafrutas em parceria com a ApexBrasil, vem levando empresas brasileiras a feiras internacionais, rodadas de negócios e missões comerciais.
O acordo Mercosul-União Europeia também pode abrir uma janela importante. A redução de tarifas, sobretudo para produtos que enfrentam desvantagem em relação a concorrentes que já entram na Europa com condições melhores, pode elevar a competitividade brasileira. A Abrafrutas vê nesse processo uma oportunidade estratégica.
Mas há um paradoxo: enquanto o Brasil tenta entrar em mercados, Chile e outros concorrentes estão tentando melhorar sua posição dentro dos mercados que já conquistaram.
A disputa, portanto, não será simplesmente por quantidade. Será por qualidade, preço, regularidade, prazo, rastreabilidade, embalagem, marca e confiabilidade.
Dá para entrar no top 10 em três anos?
Sim, matematicamente é possível; comercialmente, é muito difícil.
Se o critério for o ranking amplo do capítulo 08, o Brasil teria de multiplicar suas exportações de frutas e castanhas por várias vezes para alcançar os atuais integrantes do grupo. Não parece plausível que isso ocorra em apenas três anos.
Mas existe uma diferença importante: o Brasil já está crescendo em ritmo elevado. Em 2025, aumentou o valor exportado em 12%; no primeiro semestre de 2026, mais de 20%; e nos oito primeiros meses do ano, a alta chegou a 23,67%.
A própria Abrafrutas trabalha com uma ambição mais concreta: aproximar as exportações brasileiras de US$ 2 bilhões até 2028.
É um salto relevante, mas ainda insuficiente para colocar o Brasil entre os dez maiores exportadores pelo critério internacional mais amplo.
O objetivo mais realista para os próximos três anos, portanto, deveria ser outro: dobrar a presença brasileira no comércio internacional e criar as condições para que o salto ao top 10 aconteça na segunda metade da década.
O caminho passa por cinco frentes: logística mais barata e previsível; abertura de mercados; defesa fitossanitária; padronização e rastreabilidade; e uma política permanente de promoção comercial.
O preço importa. A qualidade importa. A produção importa.
Mas, acima de tudo, falta ao Brasil transformar sua enorme capacidade produtiva em uma estratégia nacional de exportação de frutas.
O Chile mostra que isso é possível.
A pergunta que resta é se o Brasil continuará sendo o país que produz frutas para o mundo, mas deixa que outros países capturem boa parte do valor dessa oportunidade — ou se finalmente decidirá transformar sua potência agrícola em potência comercial.